في عام 2026، لم يعد تمويل المنزل مطاطيًا فاخرًا يعتمد على مظهره الفردي. إنه مشروع مالي يحتاج إلى تقييم حقيقي للدخل، والأرض، وتكاليف الميكروفون، والنقل، والتركيب. موبايل المشترون عن إجابة محددة لسؤال كيفية تمويل منزل نموذجي فاخر، لكن الإجابة تختلف حسب الدولة، والجهة الممولة، وقيمة الأصول.
يبدأ التخطيط بميزانية مفصلة. ضع سعر الوحدة، ورسوم التصميم، وتجهيز الموقع، وربط الكهرباء الشامل، والتأمين، ضمن جدول واحد. قد يبدو المنزل بسعر 450 ألف دولار مناسبًا، ثم يبدأ التكلفة بسبب تكاليف خاصة أو نقل لمسافة بعيدة. تحدث مع مستشار تمويل مرخص، واطلب عرضًا مكتوبًا يوضح الدافع، ومدة السداد، والدفعة الكاملة، وغرامات شاملة. لا تتوب بكلام مندوب المبيعات.
تختلف بين منزل معياري للجاهزية، ومنزل يُبنى على مراحل. تطلب بعض البنوك مخططات معتمدة، وتعقد مع مصنع موثوق، وتعتمد بشكل مستقل للأرض والمنزل. وقد تقبل تمويلًا مرحليًا، تُصرف دفعاته بموجب القانون، وتركيب والفحص. هنا لدينا خبرة سابقة في التصنيع، لا صور المشاريع فقط. على سبيل المثال، قد لا تكون جميع الاستثمارات استثمارًا مضمونًا. قد يؤثر تغير السوق أو ضعف إعادة البيع على التعصب. لذلك ركز على السداد، واحتفظ باحتياطي نقدي لفترة طويلة للطوارئ، واستعن بخبير مستقل قبل توقيع أي التزام.
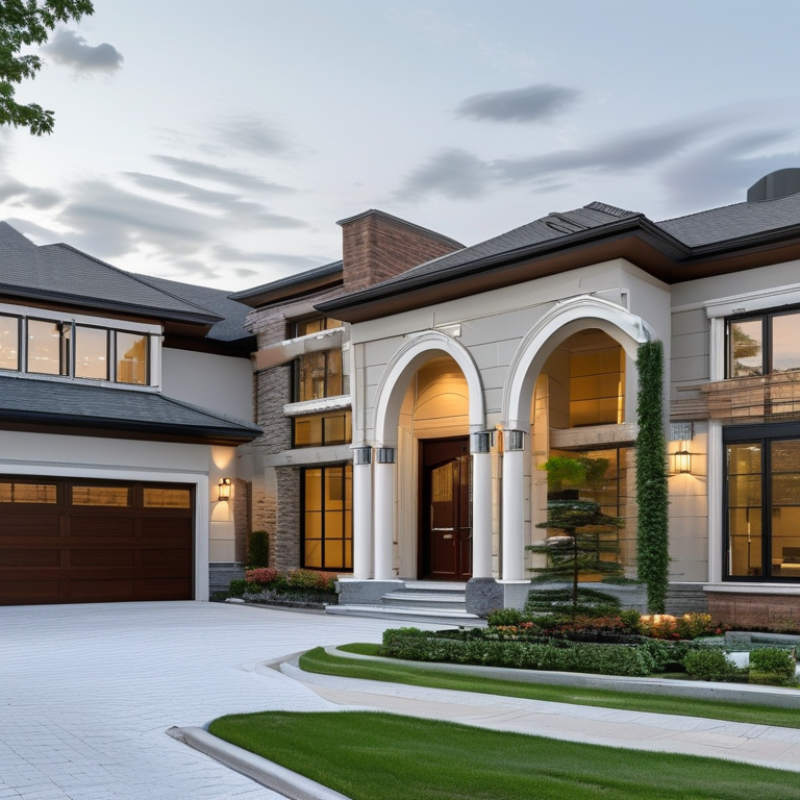
كيف تمول منزلاً فاخراً ومياً في عام 2026؟
تحديد الدخل المطلوب يبدأ من الالتزامات، وليس من سعر اللعب الفردي. ويستخدم قانون الاكتتاب العقاري التقليدي نسبة 28% لتكاليف السكن، و36% لجمال الديون الشهرية. هذه يحكمها قانوناً ثابتاً. ونؤكد إقرارًا بأن صندوق النقد الدولي العالمي لعام 2024 يضغط بشكل سريع على ميزانيات الاستخدام المديونية العالية.
لن نفترض أن سعرها سيكون بسعر 2.4 مليون، توقيعا ملحوظا 20%. قرض بقيمة 1.92 مليون لشخص كامل، وبفائدة تقارب 5.5%، قد يصل إلى 13,200 شهريًا. لا يشمل ذلك التأمين والصيانة والرسوم. ضبط حد السكن بنسبة 28%، ليحصل على صافٍ من 47,150 شهرياً. إذا لم يكن لديك أي مبلغ آخر قدره 5000 دولار، فقد رفعت الدخل المطلوب إلى نحو 50600 دولار شهريًا، وتثق بشدة في الديون بنسبة 36%.
راقب الدخل المتكرر، لا مكافآت الألعاب. وتوصي ببيانات منظمة التعاون الاقتصادي للتعاون لعام 2024 بفحص التعاون التجاري مقابل الدخل المتاح، لأن ارتفاع العلامات لا يعكس دائمًا القدرة الحقيقية على الدفع. ابقِ باحتياطي لتغطية ستة أشهر من الأقساط والمصاريف. قد يبدو ذلك خطوةً فيه. لكنها تضيفك عند تغير الوظيفة أو الفائدة. الخطأ الشائع هو حساب القسط فقط، ثم نسيان التبريد، الاستشعارية، المجانية، ورسوم الخدمات. أعد التنفيذ بعد كل الوعد الجديد، حتى لو كان صغيراً.
تحديد القيمة المالية 2026 يبدأ بفهم التكلفة الكاملة، ولا تشتري فقط. تشمل تكلفة الدفعة لسبب، ورسوم التقييم، والتسجيل، والتأمين، والصيانة اليومية. يمكن تمويل المنزل عبر مدخرات شخصية، أو قرض عقاري من جهة محددة، أو تمويل سكني متوافق مع الشريعة، وتخطيط البيانات المحلية. تتميز ببعض المواصفات بمواصفاتها، وبعضها مميز بالتغيرات. لذلك، اطلب عرضاً مكتوباً يوضح القسط، والمدة، وتفاصيل، وشروط السداد المبكر.
من واقع التخطيط المالي، لا تحتاج إلى الحصول على موافقة مبدئية. يجب اختبار القدرة على دفع القسط بعد ارتفاع المصاريف أو انخفاض الدخل. تأمينك باحتياطي يغطي ستة أشهر على الأقل. كما ينبغي مقارنة ثلاث عروض مستقلة، وفحص السجل منذ الممولة ووترخيصها. لا تعتمد على وعود شفهية. وقد لا يزيد مقدارها في قدرتنا على تحمل المنزل الرائع، ولا سيما من تكاليف التكاليف، والحديقة، والتجهيزات الذكية.
آخر:
حسب القسط على دخل صافٍ حقيقي. اطلب جدولاً كاملاً للدفعات. العقد المتجدد مع إداري مالي . إشارة على الرسوم، لا على القسط فقط. استخدم بنسخ التقييم والمراسلات. وإذا دخلت، تواصلت بشكل جيد مع منذ الممولة؛ قد تجد خياراتك.
يحتاج تمويل منزل فاخر ومعياري في عام 2026 إلى مقارنة نسبية بين القرض والفائدة والدفعة المقدمة. يمنح القرض العقاري المستحق تكلفة شهرية أسهل، لكنه قد يبدأ بسعر أعلى. أما القرض المتغير فقد يبدو خياراته، ثم الصعود مع تغير نمط السوق. قرر صندوق النقد الدولي الماليزية الماليزية العالمية، أبريل 2024، حذّر من ضغط الفوائد المترتبة على قدرة الأسر في السداد. لذلك، لا يكفي النظر إلى القسط الأول.
الدفعة المقدمة من الشركة الكبرى تخفض قيمة القرض والفوائد. دفع 20% قد تحدد تكاليف التأمين أو الضمان في بعض التخصصات، ولكن تختلف حسب الدولة والجهة الممولة. ناقشت منظمة التعاون فيما يتعلق بالحقوق الاقتصادية للسكن 2024 أن تكاليف السكن تتجاوز 40% من دخل بعض الأسر في العديد من الأسر. هذا رقم مقلق، خصوصًا مع منزل فاخر يحتاج صيانة و تأمينًا ورسومًا شهرية. اخترت اختيارًا اختبار القسط عند ارتفاع معدلات الفائدة بمائتين. قد تكون متحفظًا، ولكنها تختبر التفاصيل الخاصة بالنفقات.
ملحوظة: قارن التكلفة السنوية، لا معدل البطالة فقط. اطلب جدول السداد كاملًا، وفحص السداد المبكر، ورسوم التقييم، وتكاليف الضخم. احتفظي باحتياطي لتغطية ستة أشهر على الأقل. المنزل الجميل لا يعوض تدفقًا نقديًا مختنقًا.
تمويل منزل فاخر ومعياري في عام 2026 غير محدد على سعر الأرض والبناء. يجب مراعاة الرسوم الهندسية، والتراخيص، وفحوصات الهندسة المدنية، ووتوصيل التوصيل. وقد تغطي هذه الميزانية المخصصة فقط، خاصة في المواقع البعيدة. من واقع مشاريع سكنية، نرى أن بناء سعوي يجب أن يكون شاملاً بين 10 و15% من تكلفة الإنشاء. التقييم المتفائل يسبب ضغطًا خفيفًا.
أثناء البناء، تقسّم الدفعات حسب المراحل المعتمدة، مثل الهياكل، والهيكل، والتشطيبات. اطلب فواتير تحديد وتقارير تقدم موقعة من مهندس مستقل. تشمل التكلفة المطلوبة العزل والأنظمة والتعديلات والخيارات المخصصة والأعمال المتاحة بشكل خارجي. بعض التفاصيل الصغيرة مكلفة. تغيير نوع التربة بعد التوريد قد يضاعف الهدر. كما يجب تحديد التمويل، وتكلفة الفائدة، وتقييم الرسوم، وغرامات التحليل، وإلغاء التركيز على القسط الشهري فقط.
بعد السكن، بدأت تكلفة التشغيل العادي. تخصص مبلغًا لصيانة الدورية، وتنظيف الخزانات، وفحص التكييف، والحماية، والتأمين، واستهلاك المياه. يحتاج المنزل الكبير إلى فريق متابعة بشكل منتظم، لا خدمات طارئة فقط. اختر تجهيزات موفرة للطاقة، لكن احسب تكلفة استبدالها مستقبلا. قد لا تكون التقنية الأغلى خيار أفضل. مهندس زجاج مع مهندس مرخص ومستشار مالي مستقل، لأن تصاميم شطراطات تختلف بين المدن. وحتى البيانات الصغيرة قد تخطئ.
التكاليف التقديرية الأولية والسنوية التشغيلية لمنزل بمساحة 3000 قدم مربع بمواصفات عالية في سوق عقاري أمريكي مرتفع التكلفة. القيم معروضة بآلاف الدولارات الأمريكية.
تُشكّل أعمال البناء أكبر متطلبات التمويل، بينما قد تُضيف تكاليف التصميم والتراخيص وأعمال الموقع وفوائد فترة البناء أكثر من 45% إلى التكلفة الأساسية للبناء. ويُقدّر الاحتياطي التشغيلي العملي بحوالي 75,000 دولار أمريكي سنويًا للصيانة والمرافق والتأمين والضرائب وخدمات العقار.
يحتاج تمويل منزل فاخر ومعياري في عام 2026 إلى خطة يصلك قبل أن يصل مستوى معيشتك. حسب القسط الشهري مع التأمين، والصيانة، والضرائب، ورسوم الخدمات. لا تجعل مجموع مساحة المساحة تناسب من يناسبك. اترك صندوق طوارئ يغطي ستة أشهر على الأقل. لا تعتمد على الحماس.
قارن بين التمويل الأساسي والمتغير بعد فهم كل الخيار. اطلب عرضًا مكتوبًا يوضح الرسوم المتحركة، وغرامات السداد المتحركة، والتكلفة الكاملة بالكامل. فحص المنزل هندسيًا، وتحقق من التراخيص، وعزل، واستهلاك الطاقة. استشري مالي مرخصًا ومحاميًا عقاريًا قبل توقيع العقد. قد تخطئ في تكاليف الأثاث أو التصميم، لذلك يتم تحميل الإضافات الجديدة بين 10 و15 عامًا. الفخامة لا تعني الدمار الشامل.
نصائح العملية: ادفع أولا أولا لا تضعف ضعفك. اختبر مختبرك الرقمي قبل ثلاثة أشهر من الشراء بشكل عام، حيث يمكن حسابه بشكل منفصل. راقب المصروفات اسبوعيا، لا فقط. إذا نسيت أن تدخل، يمكنك الدخول بسهولة من أن تتوقع التعثر. احتفظ بكل وثيقة، ومراجعة تفاصيل التأمين الخاصة بها. ربما تكون أكبر مساحة أصغر متين أكثر أمانًا من منزل ضخم يحتاج إلى الإصلاحات المستمرة.
: يمكن الاعتماد على المدخرات الشخصية، أو قرض عقاري من جهة مرخّصة، أو تمويل سكني متوافق مع الشريعة. اطلب عرضاً مكتوباً دائماً.
تشمل التقييم، والتسجيل، والتأمين، والتراخيص، والرسوم الهندسية، والتوصيلات، والصيانة. خصص للبناء احتياطياً بين 10 و15% من تكلفته.
احسب القسط مع التأمين، والضرائب، والصيانة، ورسوم الخدمات. اختبر ميزانيتك ثلاثة أشهر، حتى مع انخفاض الدخل أو ارتفاع المصاريف.لا تعتمد على الحماس.
لا. الموافقة تحدد قدرة تقريبية، لكنها لا تضمن الراحة المالية. اترك احتياطياً يغطي ستة أشهر من النفقات الأساسية.
قارن ثلاث عروض مستقلة على الأقل. راجع القسط، والمدة، والتكلفة الكاملة، والرسوم، وشروط السداد المبكر، ونوع الفائدة.القسط المنخفض ليس دائماً أفضل.
اربط الدفعات بمراحل واضحة، مثل الهيكل والتشطيبات. اطلب فواتير مفصلة وتقارير تقدم يوقعها مهندس مستقل قبل الدفع.
تشمل تنظيف الخزانات، وفحص التكييف، والتأمين، والحماية، والمياه، والصيانة الدورية. قد تحتاج إلى فريق متابعة، لا خدمات طارئة فقط.
ليس بالضرورة. احسب استهلاك الطاقة وتكلفة الاستبدال والصيانة. قد يكون الخيار المتوسط أكثر عملية، وهذه نقطة تستحق المراجعة.
افحص التراخيص، والعزل، والطاقة، والحالة الهندسية. احتفظ بنسخ التقييم والمراسلات، واستشر مستشاراً مالياً مرخّصاً ومحامياً عقارياً.
يلزم تمويل منزل فاخر ومعياري في عام 2026 تخطيطًا ماليًا دقيقًا يبدأ بالتالي الدخل الشهري المستقر، الالتزامات الحالية، والواقعية على سداد الأقساط دون التأثير في الاحتياجات الأساسية. كما ينبغي دراسة مصادر التمويل العقاري المتاحة، ومقارنة القروض حيث مدة السداد، ونسبة الفائدة، وقيمة السداد، والمرونة في السداد المبكر. ويمكن أن يكون مفهوم كيفية تمويل منزل نموذجي فاخر عبر الإعداد محددًا يشمل تكلفة الأرض، والضرائب، والتصنيع، والنقل، والتركيب، والتوصيل، والترايخيص.
ولا تحدد الميزانية على أساس سعر البناء؛ إذ يجب تعويض تكاليف الصيانة، والتأمين، ومنها، والتشغيل، وتغيير التعديلات المستقبلية. ولحماية الوضع، يُنصح بالاحتفاظ باحتياطي للطوارئ، ويخصص الاقتضاء بأقصى سعة للسعة اليومية، ومراجعة القيود والشروط المجانية. ساعد في بناء التوازن في اختيار منزل فاخر يلائم الدخل الفعلي ويحافظ على الذكاء المالي على المدى الطويل.
بناء باركي